曾几何时股票配资哪里有,港资房企与央国企强强联合,共同参与城市开发,被看作是房地产行业“叫好又叫座”的发展模式。如今,伴随着行业周期切换,资产重估、战略重构成为行业关键词,不少存续多年的合资项目迎来股权重新梳理与格局重塑。
近日,招商局置地(00978.HK)发布公告称,旗下间接全资附属广州招商房地产有限公司,与九龙仓置业(广州)有限公司、佛山依云房地产有限公司签署股权转让协议。九龙仓广州将出让佛山依云房地产50%股权,交易落地后,目标公司将变为招商局置地间接全资附属企业,这也宣告招商局置地与九龙仓在华南市场延续近20年的合作正式划上句号。
轧差对价1.15亿元成交,老牌合营项目迎来股权重整
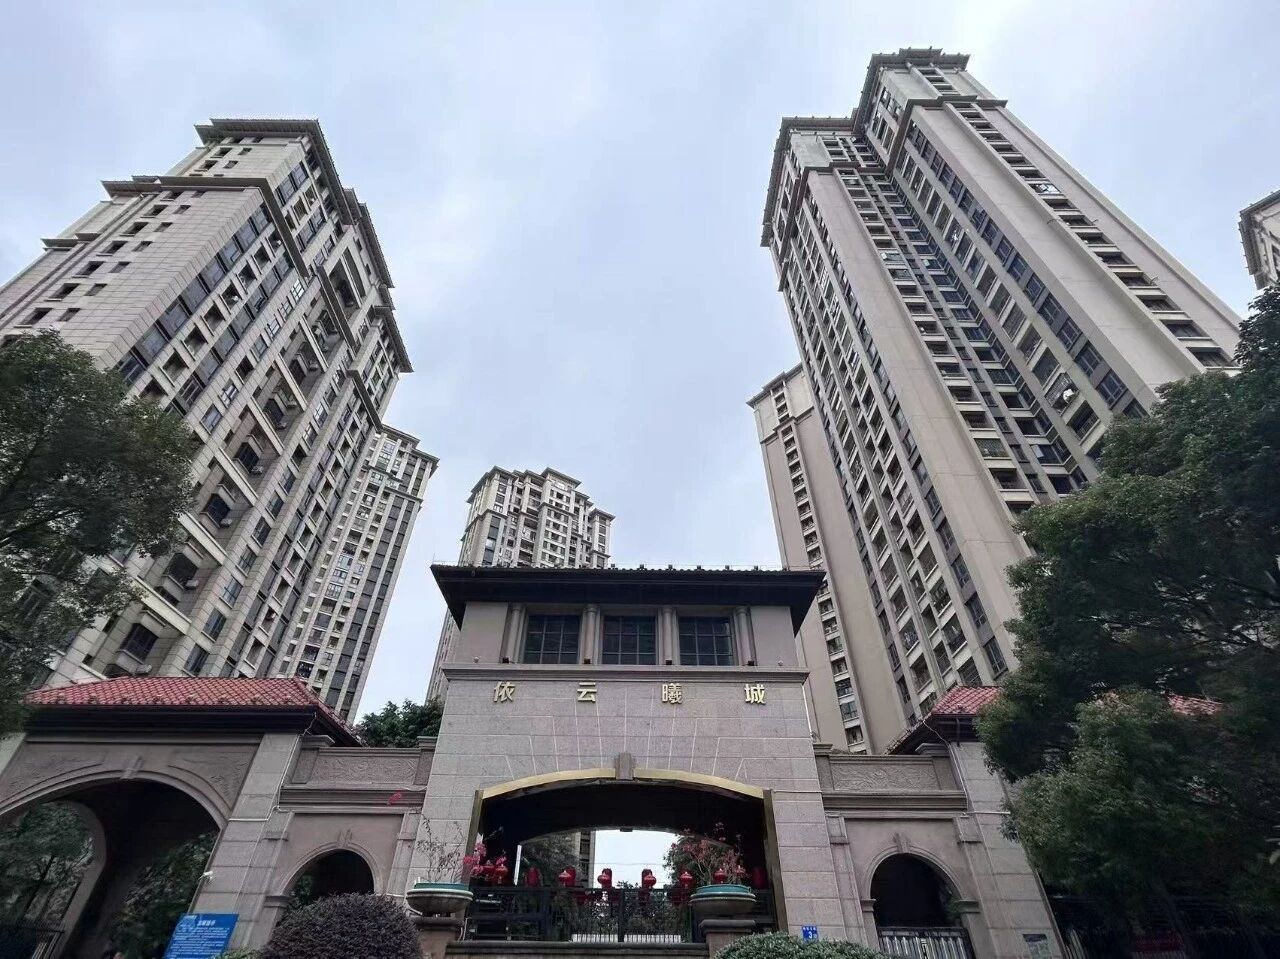
佛山南海狮山依云曦城项目
佛山依云房地产核心开发项目为佛山南海狮山依云曦城,也是招商与九龙仓在华南合作打造的标杆大盘之一。回顾双方合作历程,招商局置地与九龙仓早于2007年开启联合拿地、合作开发模式,近20年间,双方在长三角、珠三角多个城市携手落地多个地产项目,依云曦城正是双方在佛山合作开发的重点项目,见证了港资房企与央企地产在国内房地产黄金周期的强强联合。此番九龙仓出售所持该项目半数股权,标志着这段跨越近 20 年的合营合作迎来终点。
这笔交易并非简单的股权买卖,是房地产行业调整阶段典型的合营项目股权重整案例。根据公告披露,本次交易的股权代价为9.38亿元,同步转让九龙仓广州对目标公司享有的债权1.85亿元;与此同时,广州招商需要承接九龙仓广州欠付目标公司的债务10.08亿元。按照股权代价加债权、减去债务的口径核算,本次实际现金转让代价约1.15亿元,将由广州招商以现金方式支付给九龙仓广州。公告说明,转让代价经交易各方公平磋商确定,定价参考目标公司2025年12月31日资产净值、待售股权估值以及债权债务规模综合厘定。
对招商局置地而言,虽然名义股权对价达到9.38亿元,但经过债权债务轧差之后,仅需支付1.15亿元现金即可取得项目完整控制权。收购完成后,佛山依云房地产将纳入集团全资管理体系,项目后续开发、销售、运营无需再经过合营双方协商博弈,有利于统一项目运营节奏,压缩内部决策成本,更好地盘活项目存量资源。
站在九龙仓角度,本次退出佛山项目股权是其长期资产战略的延续。早在2019年,九龙仓已暂停内地新增住宅拿地,持续出清存量住宅合营项目,将资源向香港及内地核心城市优质持有收租物业倾斜。当前,依云曦城项目住宅主体已售罄,仅剩车位、商铺等尾盘资产,合营架构下决策链条长,后续维保、结算等实务工作繁杂,但增量收益空间有限。叠加内地住宅开发利润率持续收窄,此时选择离场,既可以剥离项目后续维保与或有负债风险,也能够释放人力、资金,投向回报确定性更高的持有型资产。此次交易属于双方充分协商后的体面拆分,是行业深度调整下存量合营项目处置的缩影。
合营时代退潮,全资操盘下存量资产如何破局?
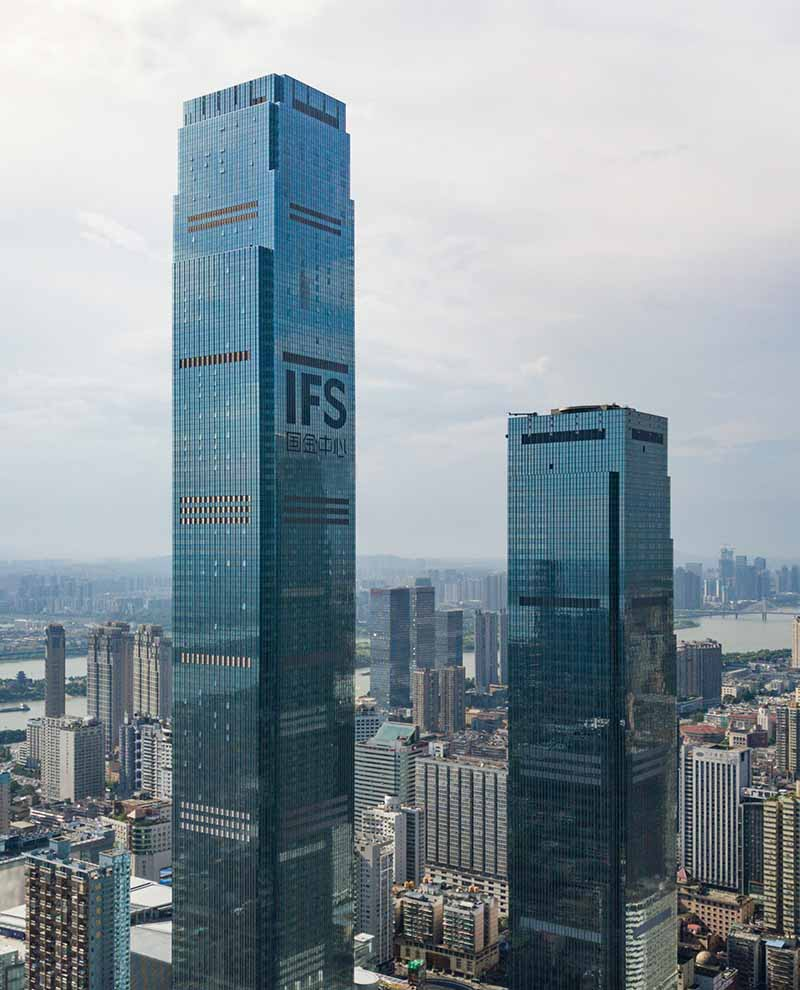
九龙仓集团旗下的大型商业地产品牌IFS
九龙仓从佛山项目抽身,也折射出近年港资房企在中国内地的整体战略转向。近年来,多家港资房企逐步退出部分内地住宅合营项目,聚焦核心持有型物业,收缩住宅开发业务,回笼资金,优化资产负债结构。
如恒基兆业,近年陆续退出上海虹桥合营住宅项目,出让所持股权,逐步降低内地住宅开发业务占比;瑞安房地产持续处置二、三线城市住宅合营资产,将资源向上海核心商圈持有物业倾斜;新世界发展也阶段性出清部分非核心城市大型住宅大盘,保留一线重点城市地标商业与少量优质住宅项目。这类股权退出并非全面撤离内地市场,而是港资房企资产策略的调整:减持回报偏弱、管理繁琐的住宅合营项目,资金集中投向租金稳定、长期价值确定性更强的核心持有物业。
业内分析人士表示,招商局置地与九龙仓长达近20年的合作落幕,是房地产行业时代变迁的微观样本。过去行业上行周期,房企普遍采用合营模式,以此分担拿地资金压力、互补区域开发经验。而在当前市场环境下,房企更加看重项目管理自主权,精简资产结构、提升决策效率成为经营的重要导向,存量合营项目的股权调整因此变得越发常见。
本次交易完成后,佛山依云房地产由合资项目转为招商局置地全资操盘,项目后续的资产处置、运营管理将全部由招商局置地独立推进。市场也将持续关注,股权交割完成之后,招商局置地将以何种方式盘活项目剩余资产,以及其在佛山南海片区的后续有怎样的布局思路?
据悉,佛山依云曦城总建面约42万平方米,分多期开发,住宅主体房源已全部售罄,楼栋已于2015至2017年陆续交付入住。当前项目无新增住宅推货,剩余资产以产权车位、少量商铺及零星尾盘为主,后续重心将转向存量资产处置与社区维保。该小区二手房在狮山片区流通性较好,属于博爱湖板块的成熟居住大盘。
南方+记者 柴亚娟股票配资哪里有
文章为作者独立观点,不代表天盛优配-实盘股票配资平台-网上炒股配资平台观点
- 上一篇:滁州股票配资 深蓝汽车官宣S05新增智能生态仪表屏 弥补没有仪表屏遗憾
- 下一篇:没有了
相关文章